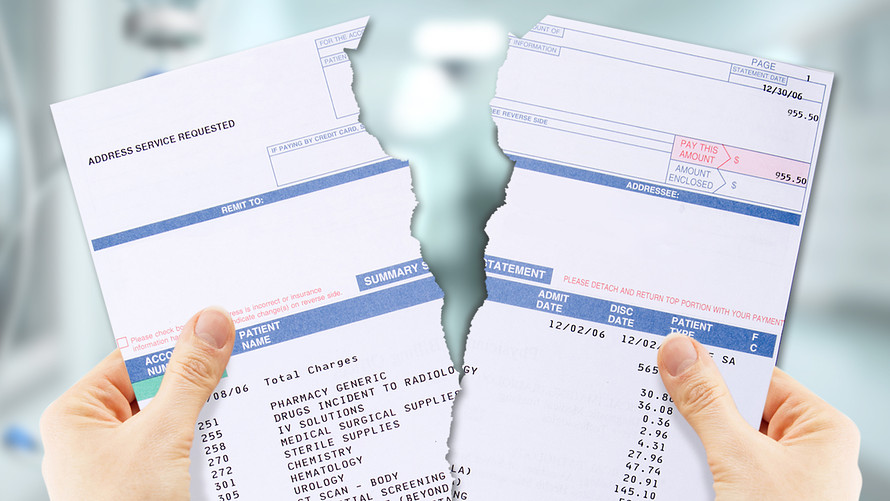
美国看病为什么这么贵:贵的不只是药和手术,是价格本身就没有一个价
在美国看病,很多人第一次收到账单的时候都会愣住。同一个检查,在这家医院是几百美元,在那家医院是几千美元;同一种药,有保险是几十美元,没保险是几百美元;同一次急诊,有人付几百美元,有人付几千美元。你以为贵是因为美国医疗技术好、医生工资高、药品研发贵,这些都是原因,但不是最直接的原因。最直接的原因是,美国医疗的价格本身就没有一个价。你付多少钱,取决于你是谁、你的保险是哪种、你去的是哪家医院、你的账单上写的是什么。
这篇文章不给你一个阑尾炎手术 31,500 美元的分解表,因为那种分解表是编出来的,不同医院、不同保险、不同州,价格能差出几倍,抄一个数字没有任何意义。下面讲的是真正能帮你少花钱的框架:美国医疗贵在哪里、你的账单是怎么算出来的、哪些钱是可以提前问清楚的、哪些钱是可以谈的。
先看总数:美国花得最多,但不是花在同一个人身上
根据美国医疗保险和医疗补助服务中心(CMS)公布的国家医疗支出数据,2023 年美国医疗总支出是 4.87 万亿美元,人均 14,570 美元,占 GDP 的 17.6%。2024 年,总支出涨到 5.28 万亿美元,人均 15,474 美元,占 GDP 的 18.0%。这个数字是全美国所有人、所有保险、所有医疗服务加起来的平均数,不是你个人的账单。
和其他发达国家比,美国花得最多。按 OECD 的口径,美国人均医疗支出按购买力平价算超过 13,800 美元,是 OECD 平均水平的两倍左右,占 GDP 的比例也接近 17%,远高于 OECD 平均的 9.1%。但花得多,不等于每个人都得到了更多的医疗服务。美国的预期寿命在发达国家里并不靠前,慢性病、肥胖、糖尿病这些问题的比例也比较高。钱花在哪里了,是理解美国医疗贵的关键。
钱主要花在三个地方:医院服务、医生服务和处方药。医院服务是大头,包括住院、急诊、手术、检查;医生服务包括门诊、专科、手术医生的费用;处方药包括你在药房拿的药和在医院用的药。这三块的价格,在美国都没有统一的政府定价,医院、医生、制药公司都可以自己定价,保险公司再和他们讨价还价,最后的价格是你、医院、保险公司三方谈出来的,不是政府定的。
价格没有一个价:标价、谈判价和你实际付的钱是三回事
美国医疗账单上最让人糊涂的是,同一个服务有三个价格。第一个是标价(Chargemaster),是医院自己定的目录价,通常非常高,高的离谱。第二个是谈判价,是医院和保险公司谈出来的价格,通常比标价低很多。第三个是你实际付的钱,取决于你的保险、你的自付额(Deductible)、你的共付额(Copay)、你的共保比例(Coinsurance)和你的自付上限(Out-of-Pocket Maximum)。
举个例子你就明白了。假设一次 CT 检查,医院的标价是 2,500 美元,保险公司和医院谈出来的价格是 800 美元,你的保险要求你先付满 1,500 美元的自付额,才能开始报销。如果你今年的自付额还没付满,你这次就要付 800 美元;如果你已经付满了自付额,你可能只需要付 20% 的共保比例,也就是 160 美元;如果你已经达到了今年的自付上限,你这次可能一分钱都不用付。同一次检查,不同的人付的钱能差出几倍,不是因为检查本身不一样,是因为每个人的保险进度不一样。
没有保险的人,付的是标价,或者医院给的自费折扣价。很多医院对没有保险的人有折扣,但你要主动问,不问就没有。医院的账单部门有经济援助计划(Financial Assistance),低收入的人可以申请减免账单,但你要主动申请,医院不会自动给你减免。
所以去看病之前,一定要问清楚三个问题:这家医院在我的保险网络内吗?这次检查或者手术,我的保险能报多少?我的自付额还剩多少、我的自付上限是多少?这三个问题问清楚了,你才能大概知道这次要付多少钱。问不清楚,就不要急着做检查,先打电话给保险公司,让他们给你一个预估。
保险不是一张卡,是四笔钱
很多人以为有保险就等于看病不用花钱,其实保险只是帮你分担了一部分费用,剩下的部分还是要你自己付。你的保险有四笔钱要搞清楚。
第一笔是保费(Premium),是你每个月要交的钱,不管你看不看病都要交。保费低的保险,自付额和共付额通常比较高;保费高的保险,自付额和共付额通常比较低。选保险的时候不要只看保费,要看保费加上自付额、共付额的总成本。
第二笔是自付额(Deductible),是你每年要先自己付满的钱,付满了保险才开始报销。很多高自付额保险的自付额是几千美元,你一年看几次病,可能都付不满自付额,保险基本没帮你报什么。低自付额保险的自付额比较低,但保费比较高。
第三笔是共付额和共保比例(Copay 和 Coinsurance),是你每次看病要付的固定金额或者比例。去看家庭医生可能是 25 美元,去看专科可能是 50 美元,去急诊可能是几百美元。共保比例是按百分比算的,比如 20%,就是你付 20%,保险付 80%。
第四笔是自付上限(Out-of-Pocket Maximum),是你一年最多要自己付的钱,达到了这个上限,保险就全额报销了。2027 年的自付上限,个人是 12,000 美元,家庭是 24,000 美元,2026 年是 10,600 美元和 21,200 美元。这个数字每年都会调整,以 Healthcare.gov 上公布的为准。达到了自付上限,你今年再看病就不用再付钱了,这是保险给你的兜底。
HMO 和 PPO 的区别,也在这里。HMO 保险价格比较低,但你必须先选一个家庭医生,看专科要先由家庭医生转诊,而且要在网络内看。PPO 保险灵活度比较高,你可以直接预约专科医生,不用转诊,但保费和自付额比较高,而且去网络外的医生要付更多钱。你可以在 Healthcare.gov 上查不同保险计划的区别。
药为什么贵:不是药本身贵,是定价机制不一样
美国是世界上药品价格最高的国家之一,原因不是美国的药比别的国家好,而是美国的药品定价机制和别的国家不一样。在很多国家,政府会和制药公司谈判,定一个全国统一的价格;在美国,制药公司可以自由定价,保险公司、药房福利管理公司(PBM)、药房再和制药公司讨价还价,最后的价格是你、保险公司、药房三方谈出来的。
同一种药,有保险和没保险的价格能差出几倍。有保险的人去药房拿药,只需要付一个固定的自付额,比如 10 美元、25 美元、50 美元,剩下的部分由保险公司付。没有保险的人去药房拿药,要付全价,可能是几百美元。很多药在 PBS 或者其他国家的医保里只要几美元,在美国要几百美元,就是因为定价机制不一样。
从 2026 年起,Medicare 开始和制药公司谈判部分药品的价格,这是美国第一次由联邦政府直接谈判药品价格。但谈判的范围还很小,只覆盖了少数几种药,大部分药的价格还是由市场决定的。你能做的,是去药房之前先问清楚:这个药有仿制药吗?仿制药通常比原研药便宜得多,效果是一样的。你的保险能报这个药吗?如果不能报,有没有同类的、保险能报的替代药?药房有没有折扣卡或者优惠券?很多药房提供折扣,能帮你省下不少钱。
行政和诉讼:看不见的成本,但不是唯一的原因
美国医疗体系的行政成本确实很高。美国没有统一的医疗保险体系,患者可能用私人保险、Medicare、Medicaid 或者完全自费,每种保险的报销规则、事先授权、理赔流程都不一样。医院要雇很多人来处理保险、账单、授权,这些人的工资最后都要算进医疗费用里。医生要花很多时间填表、申请授权、处理拒付,这些时间本来可以用来看病人。
医疗诉讼也是成本的一部分。美国的医疗诉讼风险比较高,医生和医院要买高额的医疗责任保险,医生为了自保,有时候会开一些额外的检查或者治疗,这就是“防御性医疗”。但防御性医疗和诉讼成本到底占总医疗支出的多少,不同的研究结论差别很大,有的说是 2%,有的说是 10%,没有一个统一的数字。不要把所有贵的原因都归到诉讼上,诉讼只是其中一个因素,不是唯一的原因。
真正推高成本的,是价格不透明和缺乏竞争。很多医院在一个地区是垄断的,病人没有选择,只能去那家医院;很多药品是专利保护的,没有仿制药竞争,制药公司可以自由定价;很多检查和手术的价格,病人事先不知道,事后才收到账单,没有办法比价。价格不透明,竞争就起不来,成本就降不下来。
没有保险的人:不是没有医疗,是医疗更贵、更晚
美国是发达国家里唯一没有全民医保的国家。根据美国人口普查局的数据,2024 年美国有 8% 的人没有保险,大约 2,710 万人,和 2023 年持平。按 KFF 的口径,65 岁以下的人里,没有保险的比例是 9.8%,大约 2,670 万人,比 2023 年的 9.5% 略有上升,主要是因为疫情期间 Medicaid 的连续参保政策结束了,各州重新开始审核资格,很多人被移出了 Medicaid。
没有保险的人,往往拖延就医,直到病情恶化才去急诊室。急诊室的费用极高,这些成本最终通过更高的保费和税收转嫁给其他人。没有保险的人去急诊,医院必须接诊,这是联邦法律 EMTALA 规定的,不管你有没有保险、有没有钱付,急诊室都要先做筛查和稳定处理。但这不等于你的账单会被免掉,急诊的账单还是要你付的,只是医院不能因为你没有保险就拒绝接诊。
如果你没有保险,或者保险覆盖很差,可以去社区健康中心。这些中心由联邦政府资助,按收入滑动收费,没有保险的人也能去,等待时间因中心而异,但比去急诊便宜得多。你可以在美国卫生资源与服务管理局的网站上查你附近的社区健康中心。很多医院也有经济援助计划,低收入的人可以申请减免账单,但你要主动申请,医院不会自动给你减免。
ACA(奥巴马医改)之后,没有保险的人可以在 Healthcare.gov 上买保险,或者通过各州的医保市场买保险。开放注册期一般是每年 11 月 1 日到次年 1 月 15 日,12 月 15 日之前选好,保险从次年 1 月 1 日开始生效;12 月 16 日到 1 月 15 日选好,保险从 2 月 1 日开始生效。如果你错过了开放注册期,只有在你有符合条件的 life event(比如结婚、生孩子、搬家、失业)的时候,才能在特殊注册期买保险。低收入的人可能符合 Medicaid 的资格,或者能拿到保费补贴,具体要去 Healthcare.gov 上查。
账单来了怎么办:先核对,再谈价,不要直接付
收到医疗账单,先不要直接付。先核对账单上的每一项:日期对不对、项目对不对、价格对不对、有没有重复收费、有没有你没做过的项目。很多账单都有错误,重复收费、价格算错、保险没报,这些错误很常见。你可以打电话给医院的账单部门,让他们给你一份详细的账单(Itemized Bill),逐项核对。
如果账单上的价格比你预期的高很多,先问保险公司:你们报了多少?为什么没报?是不是需要事先授权?是不是因为我去的是网络外的医院?如果保险公司拒付了,你可以申诉(Appeal),保险公司有义务告诉你拒付的原因和申诉的流程。
如果账单是网络外的医院或者医生开的,要查一下《无意外账单法案》(No Surprises Act)。这部法律从 2022 年起生效,规定你在急诊、或者在网络内的医院里被网络外的医生看了,不能收你网络外的价格,只能按网络内的价格收。如果你的账单违反了这部法律,你可以向 CMS 申诉。你可以在 CMS 的无意外账单页 上查你的权利。
如果账单实在付不起,可以和医院谈价。很多医院愿意给你折扣,特别是如果你能一次性付清,或者你能证明你的收入比较低。医院的账单部门有谈判的空间,你不问就没有,问了就有可能谈下来。你也可以申请医院的经济援助计划,或者申请分期付款,不要因为付不起就拖着不付,拖久了会被送去催收,影响你的信用记录。
改革为什么难:不是没人想改,是利益太复杂
ACA 试图通过扩大保险覆盖面、要求保险公司覆盖既往病史、提供保费补贴来降低成本,但效果有限。政治上的两党分歧、制药公司、保险公司和医院协会的游说力量,都让全面改革变得困难。单一支付体系、药品价格谈判、简化行政流程,这些改革方案都有人提,但每一种都会触动一部分人的利益,短期内很难达成共识。
对你个人来说,与其等改革,不如先学会怎么在现有的体系里少花钱。选保险的时候不要只看保费,要看保费加上自付额、共付额的总成本;去看病之前先问清楚价格、问清楚你的保险能报多少;收到账单先核对、再谈价、不要直接付;没有保险先去社区健康中心,不要拖到去急诊。这些办法不能解决美国医疗贵的问题,但能帮你在现有的体系里少付很多冤枉钱。
美国医疗贵的原因是多方面的:价格不透明、保险碎片化、药品定价机制、行政成本、诉讼风险、没有全民医保,这些因素加在一起,形成了今天的局面。理解这些原因,比背一个阑尾炎手术 31,500 美元的分解表有用得多,因为分解表上的数字每年都会变,不同医院、不同保险、不同州,价格能差出几倍,你只需要记住去哪里查、去问谁、怎么谈。价格和资格都以官方为准:国家医疗支出在 CMS,保险计划的区别在 Healthcare.gov,Medicare 在 Medicare.gov,Medicaid 在 Medicaid.gov,无意外账单在 CMS。动身去看病之前,先去这几个地方核对一下,比看网上抄来的价格表要可靠得多。
需要 医学证明?
从执业医生处在线获取合法有效的医学证明、医疗证明、病假条代开、医生证明。快速、安全且完全合法有效。在AtheClinic,我们专业提供医学证明服务。